Definition
Die Balanced Scorecard übersetzt die Strategie eines Unternehmens in messbare Ziele und Kennzahlen aus vier Perspektiven: Finanzen, Kunden, interne Prozesse sowie Lernen und Entwicklung.
Die Balanced Scorecard (BSC) ist ein Instrument, das die strategischen und besonders wichtigen Ziele eines Unternehmens oder einer Organisationseinheit mit den dazugehörigen messbaren Kennzahlen zusammenstellt und aus vier Perspektiven zeigt.
Balanced Scorecard einfach erklärt
Die Balanced Scorecard ist ein Konzept, das die strategischen Ziele und Kennzahlen eines Unternehmens einfach sichtbar macht. Die Leistung wird aus vier Perspektiven betrachtet: Finanzen, Kunden, interne Prozesse sowie Lernen und Entwicklung. Auf Deutsch heißt Balanced Scorecard etwa ausgewogener Berichtsbogen.
Weil klassische Kennzahlensysteme oft zu umfangreich sind, hilft die Balanced Scorecard, Planung und Umsetzung der Strategie überschaubar zu halten. Sie ergänzt die vorhandenen Controlling-Instrumente.
Welche vier Perspektiven hat die Balanced Scorecard?
| Perspektive | Leitfrage | Beispielkennzahlen im kleinen Betrieb |
|---|---|---|
| Finanzen | Wie stehen wir wirtschaftlich da? | Deckungsbeitrag je Auftrag, Umsatzrendite, offene Forderungen |
| Kunden | Wie sehen uns die Kunden? | Weiterempfehlungsquote, Anteil Stammkunden, Reklamationen |
| Interne Prozesse | Worin müssen wir besonders gut sein? | Nacharbeitsquote, Durchlaufzeit je Auftrag, Termintreue |
| Lernen und Entwicklung | Wie bleiben wir fähig, uns zu verbessern? | Schulungstage je Beschäftigtem, Fluktuation, Anteil digital erledigter Abläufe |
Die vier Perspektiven sind kein starres Schema. Behörden fragen in der Finanzperspektive etwa, wie die Steuerzahler die Verwaltung sehen; das Organisationshandbuch des Bundes spricht von Potenzial- oder Entwicklungsperspektive statt von Lernen und Entwicklung. Wichtig ist, dass neben den Finanzen auch Kunden, Abläufe und Menschen im Blick sind.
Balanced Scorecard Beispiel: Malerbetrieb
Die Balanced Scorecard wird in Unternehmen, Behörden und gemeinnützigen Organisationen eingesetzt. Auch ein kleiner Betrieb kann sie nutzen. So könnte sie für einen Malerbetrieb mit sechs Beschäftigten aussehen, der sich auf lohnende Innenaufträge konzentrieren will (Beispielwerte):
| Perspektive | Ziel | Kennzahl | Zielwert | Maßnahme |
|---|---|---|---|---|
| Finanzen | Aufträge lohnen sich | Deckungsbeitrag je Auftrag | mindestens 1.200 € | jedes Angebot nachkalkulieren, Kleinaufträge mit Pauschale |
| Kunden | Kunden empfehlen uns weiter | Anteil der Aufträge über Empfehlung | 40 % | nach jedem Auftrag Rückmeldung einholen |
| Interne Prozesse | weniger Nacharbeit | Anteil der Aufträge mit Nachbesserung | unter 3 % | Abnahme mit Checkliste vor der Übergabe |
| Lernen und Entwicklung | Gesellen sind geschult | Schulungstage je Geselle und Jahr | 3 | Herstellerschulungen im Winter buchen |
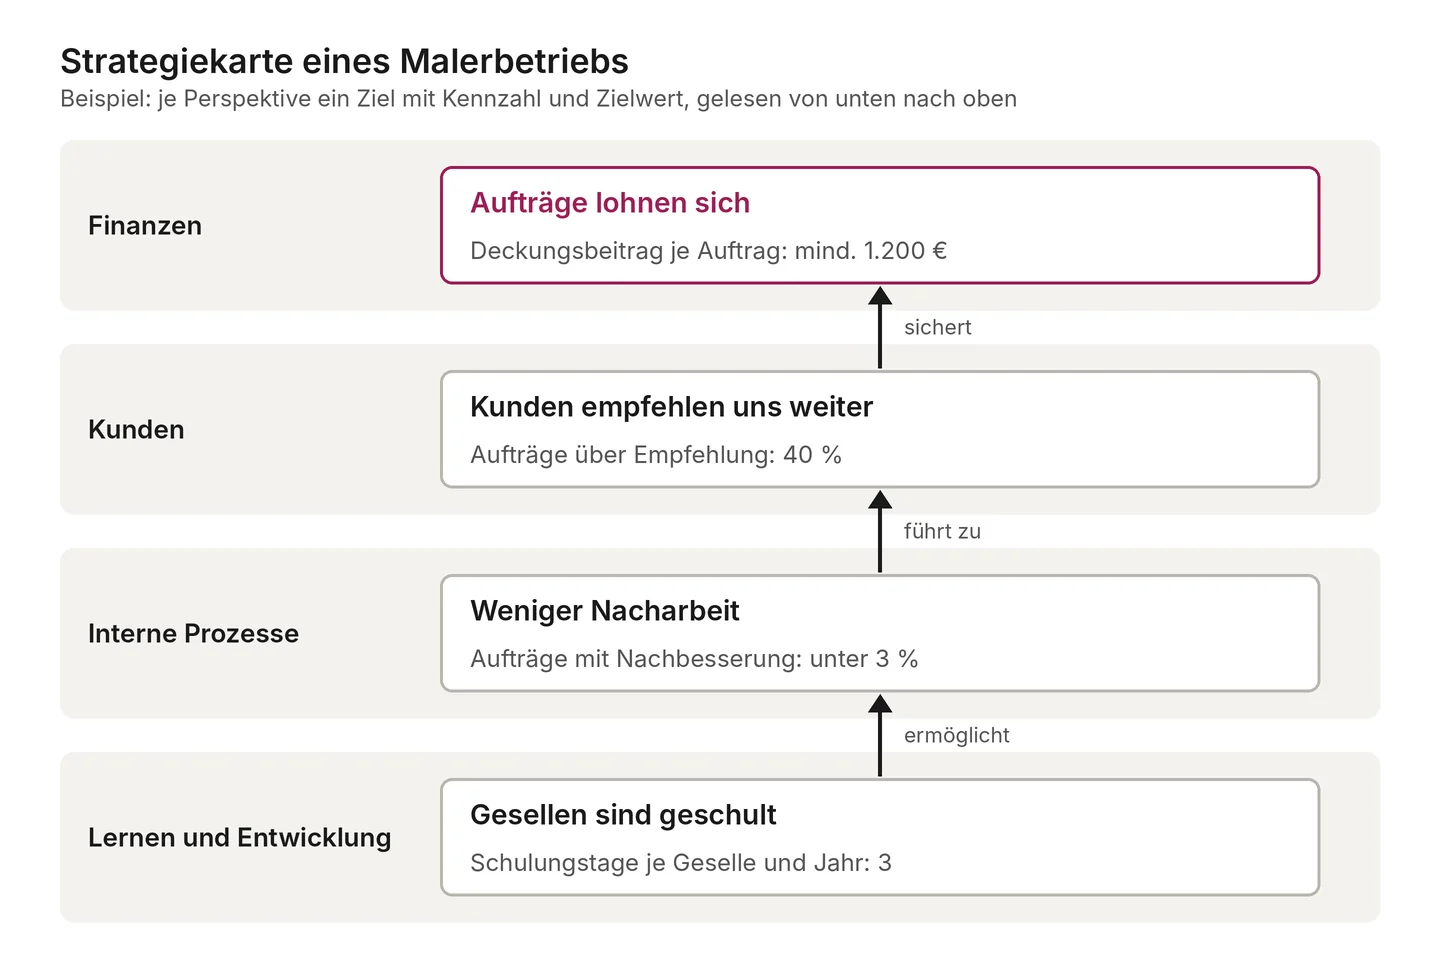
Gelesen wird die Tabelle von unten nach oben: Geschulte Gesellen machen weniger Fehler, weniger Nacharbeit führt zu zufriedenen Kunden, die weiterempfehlen, und Aufträge über Empfehlung lassen sich zu besseren Preisen abschließen.
Balanced Scorecard erstellen in sechs Schritten
- Strategie klären: Wo soll der Betrieb in drei bis fünf Jahren stehen, womit verdient er sein Geld?
- Ziele festlegen: je Perspektive ein bis drei strategische Ziele.
- Strategiekarte zeichnen: Welches Ziel macht welches andere möglich?
- Kennzahlen und Zielwerte bestimmen: je Ziel mindestens eine Kennzahl, deren Daten ohne großen Aufwand vorliegen.
- Maßnahmen planen: mit Verantwortlichen und Termin.
- Regelmäßig prüfen: Kennzahlen etwa vierteljährlich ansehen, Ziele und Zielwerte einmal im Jahr anpassen.
Begriffe der Balanced Scorecard
Strategische Ziele
Strategische Ziele beschreiben die laufenden Verbesserungen, mit denen die Strategie umgesetzt wird. Sie zerlegen abstrakte Begriffe wie Mission und Vision in umsetzbare Schritte. Beispiele sind Umsatzsteigerung, eine bessere Erfahrung für Kunden oder eine höhere Kosteneffizienz.
Strategiekarte (Strategy Map)
Ein zentrales Element der Methode ist die Strategiekarte (Strategy Map). Sie zeigt als einfache Grafik den Ursache-Wirkungs-Zusammenhang zwischen den strategischen Zielen. In der Regel ermöglichen bessere Ergebnisse in der Perspektive Lernen und Entwicklung (unterste Zeile) bessere interne Prozesse (nächste Zeile), die wiederum zu den gewünschten Ergebnissen bei Kunden und Finanzen führen (oberste Zeilen).
Kennzahlen (Key Performance Indicators)
Für jedes Ziel auf der Strategiekarte wird mindestens eine Kennzahl festgelegt und über die Zeit verfolgt. Kennzahlen zeigen den Fortschritt auf dem Weg zum gewünschten Ergebnis. Strategische Kennzahlen überwachen, ob die Strategie umgesetzt wird und wirkt, und zeigen die Lücke zwischen tatsächlicher und angestrebter Leistung.
Kaskadierung
Eine Balanced Scorecard zu kaskadieren bedeutet, die unternehmensweite Scorecard auf Geschäftsbereiche oder Abteilungen und dann auf Teams oder einzelne Personen herunterzubrechen. Das Ergebnis sollte über alle Ebenen hinweg stimmig sein: Strategiekarte, Kennzahlen, Zielwerte und Maßnahmen zeigen, wie die Arbeit jeder Ebene zur Strategie beiträgt.
Mit jeder Ebene werden Ziele und Kennzahlen operativer. Die Verantwortung folgt den Zielen und Kennzahlen, weil sie auf jeder Ebene festgelegt ist. Im kleinen Betrieb reicht oft eine einzige Scorecard für das ganze Unternehmen.
Vor- und Nachteile
- Vorteile: macht die Strategie messbar und für alle sichtbar, schaut über die Finanzen hinaus, zeigt Zusammenhänge zwischen Zielen und zwingt dazu, sich auf wenige Kennzahlen zu beschränken.
- Nachteile: Einführung und Pflege kosten Zeit; die Ursache-Wirkungs-Ketten sind oft nur angenommen, nicht belegt; nicht-finanzielle Ziele sind schwer zu messen; mit zu vielen Kennzahlen verliert die Scorecard ihren Zweck. Ohne klare Strategie bleibt sie eine Zahlensammlung.
Balanced Scorecard, KPI und OKR
| Begriff | Was es ist | Zeitraum |
|---|---|---|
| Balanced Scorecard | Ziele und Kennzahlen aus vier Perspektiven, verbunden über eine Strategiekarte | mehrjährige Strategie, jährlich angepasst |
| KPI (Key Performance Indicator) | einzelne Kennzahl, die den Fortschritt bei einem Ziel misst | laufend |
| OKR (Objectives and Key Results) | wenige ehrgeizige Ziele mit je zwei bis fünf messbaren Schlüsselergebnissen | meist ein Quartal |
Geschichte der Balanced Scorecard
Die Balanced Scorecard haben Robert S. Kaplan (Harvard Business School) und David P. Norton 1992 im Harvard Business Review vorgestellt, als Rahmen, um die Leistung eines Unternehmens mit einem ausgewogenen Satz von Kennzahlen zu messen. Früher galten vor allem kurzfristige Finanzkennzahlen als Erfolgsmaßstab; die Balanced Scorecard ergänzt sie um nicht-finanzielle Kennzahlen, die den langfristigen Erfolg stützen. Später entwickelten die Autoren sie zu einem strategischen Managementsystem weiter.
Vorläufer gab es schon früher, etwa das in Frankreich entwickelte Tableau de Bord, wörtlich ein Armaturenbrett mit Leistungskennzahlen.
Was heißt das für meinen Betrieb?
Für einen kleinen Betrieb reicht eine Scorecard auf einer Seite mit vier bis acht Kennzahlen. Die meisten Zahlen liegen schon vor: Deckungsbeiträge in der Buchhaltung, Stunden je Auftrag in der Zeiterfassung, Reklamationen im Postfach. Wer die Kennzahlen einmal im Quartal mit dem Team bespricht, merkt früh, wenn Abläufe oder Kundenzufriedenheit nachlassen, bevor es der Umsatz zeigt. Was sich an den Geschäftsprozessen verbessern lässt, wird so messbar; Grundlagen zu Zahlen und Steuern stehen unter Finanzen.
Ist eine Scorecard entwickelt, kann Software helfen, die Kennzahlen regelmäßig zu erheben und den richtigen Personen zur richtigen Zeit zu zeigen. Im kleinen Betrieb genügt dafür oft eine Tabellenkalkulation oder das Berichtswesen der Buchhaltungssoftware.
Häufige Fragen
Was ist die Balanced Scorecard einfach erklärt?
Ein Berichtsbogen, der die Ziele eines Unternehmens nicht nur in Geld misst, sondern auch aus Sicht der Kunden, der Abläufe und der Mitarbeitenden. Je Sicht gibt es Ziele, Kennzahlen, Zielwerte und Maßnahmen.
Welche vier Perspektiven umfasst die Balanced Scorecard?
Finanzen, Kunden, interne Prozesse sowie Lernen und Entwicklung. Unternehmen können die Perspektiven umbenennen oder ergänzen, wenn ihre Strategie das verlangt.
Wie sieht eine Balanced Scorecard aus?
Meist als Tabelle mit einer Zeile je Ziel und den Spalten Perspektive, Ziel, Kennzahl, Zielwert und Maßnahme, dazu eine Strategiekarte, die die Ziele mit Pfeilen von Lernen und Entwicklung bis zu den Finanzen verbindet.
Welche Nachteile hat die Balanced Scorecard?
Sie kostet Zeit in Einführung und Pflege, die angenommenen Ursache-Wirkungs-Ketten sind oft nicht belegt, weiche Ziele sind schwer zu messen, und zu viele Kennzahlen machen sie unübersichtlich.
Was ist der Unterschied zwischen Balanced Scorecard und OKR?
Die Balanced Scorecard bildet die langfristige Strategie in vier Perspektiven ab. OKR setzen wenige ehrgeizige Ziele für meist ein Quartal und messen sie an zwei bis fünf Schlüsselergebnissen. Beides lässt sich verbinden.
Verwandte Begriffe
- Geschäftsprozess Folge von Tätigkeiten, die für Kunden ein Ergebnis erzeugt
- Prinzip Grundsatz, nach dem gehandelt oder geurteilt wird